Domain still-sein.de kaufen?
Wir ziehen mit dem Projekt
still-sein.de um.
Sind Sie am Kauf der Domain
still-sein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain still-sein.de kaufen?
Wann GWG?
Wann GWG? Diese Frage bezieht sich auf die steuerliche Behandlung von geringwertigen Wirtschaftsgütern (GWG) in Deutschland. GWG sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr beträgt. Die Anschaffungskosten für GWG können sofort als Betriebsausgaben geltend gemacht werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffung von GWG im Rahmen der jährlichen Steuererklärung korrekt zu erfassen und die entsprechenden Regelungen des Einkommensteuergesetzes zu beachten. In vielen Fällen kann die Berücksichtigung von GWG steuerliche Vorteile für Unternehmen und Selbstständige bringen. **
Kann eine Lizenz ein GWG sein?
Kann eine Lizenz ein GWG sein? Eine Lizenz kann als immaterielles Wirtschaftsgut betrachtet werden, da sie einen Wert für das Unternehmen darstellt. Sie ermöglicht es dem Lizenznehmer, bestimmte Rechte oder Nutzungen zu nutzen, die ihm einen wirtschaftlichen Vorteil verschaffen. Daher kann eine Lizenz als GWG betrachtet werden, wenn sie einzeln identifizierbar ist, einen Nutzen für das Unternehmen bringt und einen bestimmten Wert hat. Es ist wichtig, die spezifischen Kriterien für die Behandlung von Lizenzen als GWG gemäß den Rechnungslegungsvorschriften zu prüfen, um sicherzustellen, dass sie korrekt erfasst und bewertet werden. **
Ähnliche Suchbegriffe für Gwg
Top-Angebote
Produkte zum Begriff Gwg:
-
Kann ein Computer ein GWG sein?
Kann ein Computer ein GWG sein? Ein Computer kann als geringwertiges Wirtschaftsgut (GWG) betrachtet werden, wenn sein Anschaffungswert unterhalb der festgelegten Grenze für GWGs liegt. Diese Grenze variiert je nach Land und Gesetzgebung. In vielen Fällen werden Computer als GWGs behandelt, da sie oft einen relativ niedrigen Anschaffungswert haben. Es ist wichtig, die spezifischen steuerlichen Vorschriften und Regelungen in Bezug auf GWGs in Ihrem Land zu beachten, um festzustellen, ob ein Computer als solches betrachtet werden kann. **
-
Was bedeutet GWG?
GWG steht für geringwertige Wirtschaftsgüter. Dabei handelt es sich um Anschaffungen von Wirtschaftsgütern, die einen geringen Wert haben und daher sofort als Betriebsausgaben abgeschrieben werden können, anstatt über mehrere Jahre verteilt. GWG werden in der Regel als Büromaterial, Werkzeuge oder Computerzubehör betrachtet. **
-
Welcher Betrag GWG?
Welcher Betrag GWG bezieht sich auf die Grenze für geringwertige Wirtschaftsgüter, die steuerlich geltend gemacht werden können. Diese Grenze liegt aktuell bei 800 Euro netto pro Wirtschaftsgut. Alles was darunter liegt, kann im Jahr der Anschaffung vollständig als Betriebsausgabe abgesetzt werden. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und kleinere Anschaffungen steuerlich zu erleichtern. Es ist wichtig, die Regelungen für geringwertige Wirtschaftsgüter genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Wie werden GWG gebucht?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel direkt als Betriebsausgaben gebucht, wenn ihr Anschaffungswert unterhalb der GWG-Grenze liegt. Diese Grenze liegt aktuell bei 800 Euro netto. GWG können somit sofort im Jahr der Anschaffung vollständig abgeschrieben werden, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Buchung erfolgt in der Regel auf einem entsprechenden GWG-Konto in der Buchhaltung. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Anschaffung der GWG aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. **
Wie werden GWG abgeschrieben?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel nach den steuerlichen Vorschriften abgeschrieben. Das bedeutet, dass Anschaffungskosten bis zu einem bestimmten Betrag sofort als Betriebsausgaben geltend gemacht werden können, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Höhe des Betrags, bis zu dem GWG sofort abgeschrieben werden können, wird regelmäßig angepasst und beträgt derzeit 800 Euro netto. GWG über diesem Betrag müssen über die Nutzungsdauer abgeschrieben werden. Die Abschreibung erfolgt in der Regel linear, das heißt, der Betrag wird gleichmäßig über die Nutzungsdauer verteilt. **
Was gilt als GWG?
GWG steht für geringwertige Wirtschaftsgüter und bezeichnet bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von weniger als einem Jahr aufweisen. Typische Beispiele für GWG sind beispielsweise Büromaterialien, Werkzeuge oder Computerzubehör. GWG können in der Buchhaltung sofort als Betriebsausgaben abgeschrieben werden, anstatt über die Nutzungsdauer abgeschrieben zu werden. Es ist wichtig, die Anschaffungskosten der GWG sorgfältig zu dokumentieren, um sie korrekt in der Buchhaltung zu erfassen. **
Top-Angebote
Produkte zum Begriff Gwg:
-
Wann GWG?
Wann GWG? Diese Frage bezieht sich auf die steuerliche Behandlung von geringwertigen Wirtschaftsgütern (GWG) in Deutschland. GWG sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr beträgt. Die Anschaffungskosten für GWG können sofort als Betriebsausgaben geltend gemacht werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffung von GWG im Rahmen der jährlichen Steuererklärung korrekt zu erfassen und die entsprechenden Regelungen des Einkommensteuergesetzes zu beachten. In vielen Fällen kann die Berücksichtigung von GWG steuerliche Vorteile für Unternehmen und Selbstständige bringen. **
-
Kann eine Lizenz ein GWG sein?
Kann eine Lizenz ein GWG sein? Eine Lizenz kann als immaterielles Wirtschaftsgut betrachtet werden, da sie einen Wert für das Unternehmen darstellt. Sie ermöglicht es dem Lizenznehmer, bestimmte Rechte oder Nutzungen zu nutzen, die ihm einen wirtschaftlichen Vorteil verschaffen. Daher kann eine Lizenz als GWG betrachtet werden, wenn sie einzeln identifizierbar ist, einen Nutzen für das Unternehmen bringt und einen bestimmten Wert hat. Es ist wichtig, die spezifischen Kriterien für die Behandlung von Lizenzen als GWG gemäß den Rechnungslegungsvorschriften zu prüfen, um sicherzustellen, dass sie korrekt erfasst und bewertet werden. **
-
Kann ein Computer ein GWG sein?
Kann ein Computer ein GWG sein? Ein Computer kann als geringwertiges Wirtschaftsgut (GWG) betrachtet werden, wenn sein Anschaffungswert unterhalb der festgelegten Grenze für GWGs liegt. Diese Grenze variiert je nach Land und Gesetzgebung. In vielen Fällen werden Computer als GWGs behandelt, da sie oft einen relativ niedrigen Anschaffungswert haben. Es ist wichtig, die spezifischen steuerlichen Vorschriften und Regelungen in Bezug auf GWGs in Ihrem Land zu beachten, um festzustellen, ob ein Computer als solches betrachtet werden kann. **
-
Was bedeutet GWG?
GWG steht für geringwertige Wirtschaftsgüter. Dabei handelt es sich um Anschaffungen von Wirtschaftsgütern, die einen geringen Wert haben und daher sofort als Betriebsausgaben abgeschrieben werden können, anstatt über mehrere Jahre verteilt. GWG werden in der Regel als Büromaterial, Werkzeuge oder Computerzubehör betrachtet. **
Ähnliche Suchbegriffe für Gwg
-
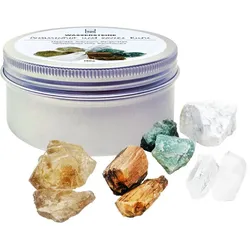
Wassersteine »Gelassenheit und innere Ruhe«Wasserstein-Set »Gelassenheit und innere Ruhe« Magnesit, Aventurin, Bergkristall, versteinertes Holz und Rauchquarz helfen Stress abzubauen, Sorgen loszulassen und leichter in den Schlaf zu kommen. Die erdende Wirkung dieses Steinmixes gleicht Stimmungsschwankungen aus und ordnet aufgewühlte Gefühle und Gedanken. Verspannungen werden gelöst und Sie können neue Kraft schöpfen. Die verwendeten Bergkristall-Spitzen haben eine noch höhere Schwingung als die Rohsteine. Das Set ist ausreichend für 1-1,5 Liter Wasser. Für Ihr Wasserstein-Set verwenden wir ausschließlich Rohsteine. Sie sind aus unserer Erfahrung von höherer Energie und im Gegensatz zu Trommelsteinen garantiert unbehandelt. Unsere sämtlichen Wassersteine sind weder geölt, gefärbt, gewachst, gebrannt, imprägniert, bestrahlt oder sonst wie behandelt. Sie bekommen die unverfälschte Urform und Urkraft - so wie sie in der Erde gefunden wurden. Die Sets werden in einer stabilen Metalldose geliefert - hier können die Wassersteine hygienisch aufbewahrt werden, wenn sie einmal nicht im Einsatz sind. Eine ausführliche Anleitung zur Herstellung von Edelsteinwasser und zur Reinigung und Pflege Ihrer Steine ist natürlich auch enthalten.16,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Betrag GWG?
Welcher Betrag GWG bezieht sich auf die Grenze für geringwertige Wirtschaftsgüter, die steuerlich geltend gemacht werden können. Diese Grenze liegt aktuell bei 800 Euro netto pro Wirtschaftsgut. Alles was darunter liegt, kann im Jahr der Anschaffung vollständig als Betriebsausgabe abgesetzt werden. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und kleinere Anschaffungen steuerlich zu erleichtern. Es ist wichtig, die Regelungen für geringwertige Wirtschaftsgüter genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Wie werden GWG gebucht?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel direkt als Betriebsausgaben gebucht, wenn ihr Anschaffungswert unterhalb der GWG-Grenze liegt. Diese Grenze liegt aktuell bei 800 Euro netto. GWG können somit sofort im Jahr der Anschaffung vollständig abgeschrieben werden, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Buchung erfolgt in der Regel auf einem entsprechenden GWG-Konto in der Buchhaltung. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Anschaffung der GWG aufzubewahren, um sie im Falle einer Prüfung vorlegen zu können. **
-
Wie werden GWG abgeschrieben?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel nach den steuerlichen Vorschriften abgeschrieben. Das bedeutet, dass Anschaffungskosten bis zu einem bestimmten Betrag sofort als Betriebsausgaben geltend gemacht werden können, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Höhe des Betrags, bis zu dem GWG sofort abgeschrieben werden können, wird regelmäßig angepasst und beträgt derzeit 800 Euro netto. GWG über diesem Betrag müssen über die Nutzungsdauer abgeschrieben werden. Die Abschreibung erfolgt in der Regel linear, das heißt, der Betrag wird gleichmäßig über die Nutzungsdauer verteilt. **
-
Was gilt als GWG?
GWG steht für geringwertige Wirtschaftsgüter und bezeichnet bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von weniger als einem Jahr aufweisen. Typische Beispiele für GWG sind beispielsweise Büromaterialien, Werkzeuge oder Computerzubehör. GWG können in der Buchhaltung sofort als Betriebsausgaben abgeschrieben werden, anstatt über die Nutzungsdauer abgeschrieben zu werden. Es ist wichtig, die Anschaffungskosten der GWG sorgfältig zu dokumentieren, um sie korrekt in der Buchhaltung zu erfassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.